怎樣在十分鐘內分析一隻銀行股

来自美股价值算盘的雪球原创专栏
银行家的儿子问爸爸:“爸爸,银行里的钱都是客户和储户的。那你是怎样赚来房子、奔驰车和游艇的呢?”银行家:“儿子,冰箱里有一块肥肉,你把它拿来。”儿子拿来了。“再放回去吧。”儿子问:“什么意思?”银行家说:“你看你的手指上是不是有油啊?”
---------------------------
因为法规、金融工具、营运架构和特殊的会计等複杂因素,让银行股变成不易理解的产业。但银行的本质是以较低的利息吸收存款,然后把钱拿去以比较高的利息放款或投资,赚取中间的利差或投资收益,所以财报看起来都很像,反而容易进行快速分析,而且学会分析1家银行等于会分析100家银行。
分析其他产业时我都是看损益表很少看资产负债表,但看银行时一定会看,而且第一眼就看,因为一家银行就是一张资产负债表。因为本篇主是要在10分钟内快速分析一支银行股,所以我们只聚焦在3个主要指标,而这些信息很多都在资产负债表内。

银行的型态

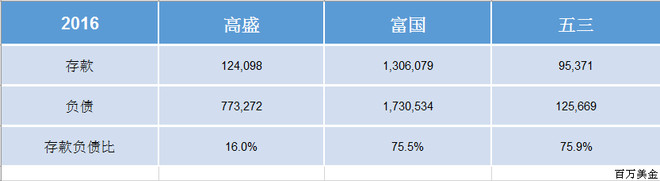
虽然都是银行,但个别银行的经营型态还是有些不同,这会影响到银行的获利能力和承受的风险,我会用三家不同业务行态的银行做比较,方便我们看出各种比率在各种银行的表现。高盛(GS):投资银行,富国银行(WFC):综合业务银行,五三银行(FITB):传统区域银行。
1. 存款负债比
公式:平均存款/平均总负债
先谈存款,银行喜活存,恶定存,因为这牵涉到成本结构,定存越多成本越高。这会影响到银行未来的营运方向,当成本高时,银行就会倾向进行较高风险的贷款和投资,反之就有空间从事较稳健的贷款及投资。
2. 放款资产比
公式:平均总放款/平均总资产
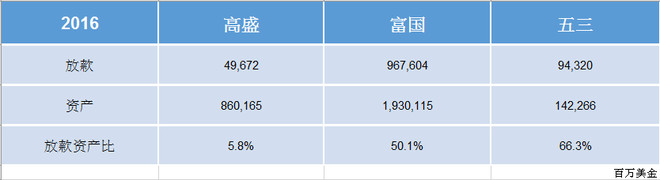
传统银行就是收存款,放贷款。银行收了存款,若不放款,就必须拿去投资,否则无法支付利息,跟其他公司把投资当成业外收入不一样,投资也是银行的重要本业。
这部分我们可以看出高盛的比率为5.8%,富国银行为50.1%,五三银行的为66.3%,这是代表一家银行的资产端业务,放款占整体资产比例越高,这家银行的业务越传统。比率较低者其资产中的投资比率就会较重。也有人会用放款存款比来看,但是因为有些银行因为吸收的存款较少,而导致放存比率升高,因此较难体现一家银行业务型态。
3. 淨利息收入与非利息收入比
公式:(淨利息收入比=利息收入/总收入)、(非利息收入比=利息收入/总收入)
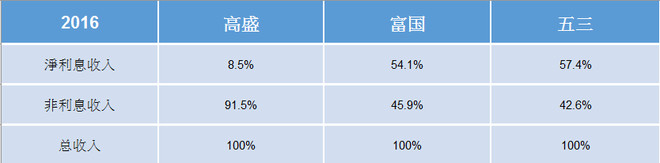
淨利息收入指的是银行在存款与放款之间所赚得的利差。非利息收入指的是银行除了利息收入以外的所有收入,包括了办理各项业务的手续费、违约金、管理费、或投资银行的相关造市服务费用。
利息收入与非利息收入比率的部分我们看到,高盛(8.5%:91.5%),富国(54.1%:45.9%),五三(57.4%:42.6%),利息收入的比率越重银行越传统。
第一指标结论
这3个比率高低并不代表一家银行好坏,只是代表这家银行的主要业务是什麽。透过这3个比率,就算不知道这家银行的名字也能知道他的主要业务是什麽。若有心做研究的人可以找出这些数字的市场中位数当成参考,或拿银行间互相做比较。

获利能力

虽然银行卖的产品(钱)和原料(钱)成本大同小异,但会因为偏重的比率不同展现出不同的获利能力。此部分我们用以按揭和企业放款为主要业务的富国银行和以信贷信用卡为主的美国运通做比较。
1. 淨利差率
公式:(利息收入-利息支出)/平均生息资产
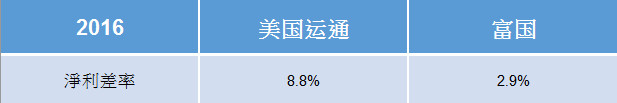
3%的淨利差率和6%当然有明显差别,这一家代表银行放出去100元可以赚到3元而另一家可以到6元,其效率就有很大的分别。生息资产中包括贷款和投资部位中的生息资产。
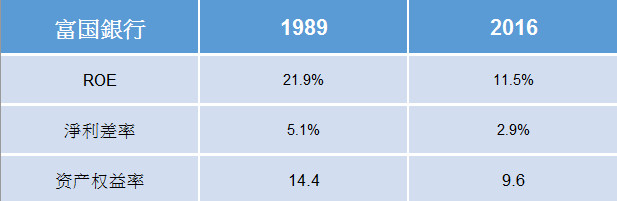
我们看到美国运通的淨利差率达8.8%,而富国只有2.9%。但按揭每笔贷放出去的金额较大,从规模上取胜,这差异来自于各银行不同的核心竞争力。目前美国银行的状况3%以下的淨利差率就是不太好,4%以上就是不错,但会因各国的利率环境有所不同,想更深入的研究可以用整体银行界的中位数做参考。
2. ROE(淨资产收益率)
公式:淨收益/平均淨资产
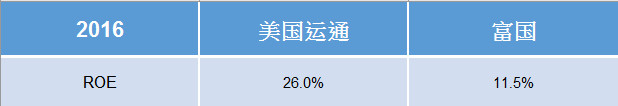
ROE(淨资产收益率)可以让我们看出银行将股东的资本转换成收益的能力,如果你对管理层对整体资产的利用效能有兴趣,也可以多看个ROA(总资产收益率)当辅助。
一般而言传统银行的ROE介于10%至15%就是不错的表现,但以信用卡信贷等为主要业务的美国运通和 Discover Financial等公司的ROE就会在20%左右。影响传统银行的ROE有淨利差和槓杆两个最主要因素。
这部分要注意的是就算是同一家银行在不同时期也会有不同表现。
富国银行在1989年的ROE高达21.9%,比2016年高出许多,主要是当年的利率环境提供较高的利差,而且当时也能容许较高的槓杆。
3. 效率比(Efficiency Ratio)
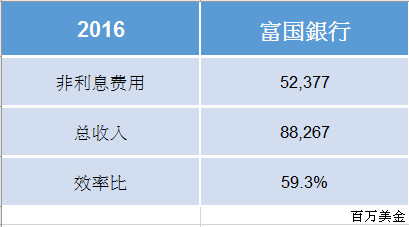
公式:非利息费用/总收入
顾名思义这项指标是用来看公司营运效率,关于效率比的计算方式有好几种,但我採用富国银行在财报上使用的公式。非利息费用包括了薪水、租金等所有行政所需的费用,所以这项比率越低越有效率。
一般而言这项比率若是在50%以下就是非常好,大于70%就是非常不好,这比率很容易理解,若70%收入都拿去支付一些行政费用,银行等于过路财神。若想深入研究可以找出所有银行的中位数,或将同一银行做前后期的比较,这样才能看出变化。
第二指标结论
上述3个比率可以使我们看出一家银行的获利能力,其中包括了看生息资产获利能力的淨利差率,行政管理能力的效率比,以及整家银行综合获利能力的ROE。但银行是用钱赚钱的产业,在支撑获利能力的背后隐藏着一个东西叫做「风险」。

风险

风险是银行最神秘最难懂的区块,这其中包括了许多法规、风险模型和一堆深奥的术语,外人很难一窥全貌。曾经有一位超过40年经验的银行资深风控高管告诉我:「风险就是连我都无法预料的东西,否则我就不会让它发生了。」虽然如此,我们还是可以从3个重要比率刻出一些端倪。
1. 不良贷款(坏帐)率
公式:不良贷款/总贷款
不良贷款认定通常以超过90天未正常缴息的贷款,不还钱应该是认定这资产不良很好的理由。
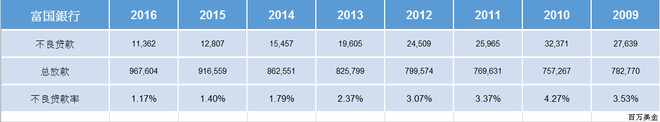
通常这比率超过2%以上就代表贷款品质堪虑,目前富国银行1.17%是相当不错的成绩,跟前面提到的几项比率一样,这项指标跟当时的经济环境有很重要的连结,我们看到2009和2010年在金融海啸过后,这比率高达3.53%和4.27%,在当时这其他银行这比率超过5%也是很常见。
富国银行花了5-6年才慢慢将不良贷款率下降,但投资人要注意的是银行不良贷款就像钟摆,当不良贷款率很低时,就像钟摆摆到最低,反而可能是银行风险最高的时候,因为不良贷款只能往上,不可能再往下。除非放款为0,否则不可能没有风险。银行在不良贷款最低时,通常有空间做一些风险高,利差大的放款,多做几次不良贷款就上来了。反之,不良贷款高时,银行会紧缩授信,只吃进低风险的放款,多做几次,分母变大,不良贷款就下来了。
2. 坏帐拨备复盖率
公式:不良贷款拨备/不良贷款
并非所有的放款都可以收的回来,这些损失不能从存户的存款中拿,所以银行必须从每年的获利中拿出一部分拨备来抵销这些预期可能的损失。
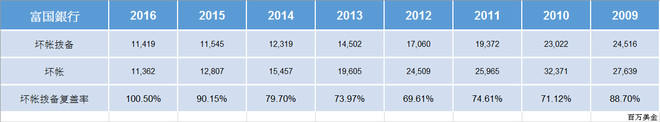
这比率只要超过100%就好了,我不认为有越高越好的倾向,因为拨备太多淨收益就下降了会因此扭曲银行真正的获利能力。我们看到富国银行的坏帐拨备复盖率也是慢慢改善至100%。
3. 总资产与淨资产比
公式:总资产/淨资产
银行全是槓杆事业,如果只靠股东出资的淨资产做生意肯定赔钱,以富国银行2016年为例,淨利差为2.9%扣掉不良贷款率为1.17%只剩1.73%,再加上薪资等行政费用,不仅赔钱而且是赔大钱,更糟的是每一年都如此,现在美国公债收益率虽然低,但也还有2.5%的收益率,这样还有人要投资银行吗?
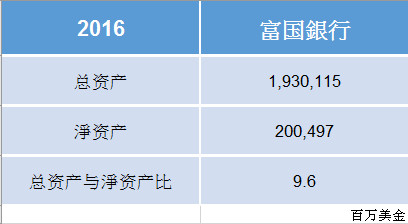
这项比率跟不良贷款等类的风险无关,而是银行的营运风险,我们可以看到现在富国银行的槓杆是9.6倍,但在1989年时为14.4倍,前面我们已经看到槓杆对获利能力(ROE)的影响,在那法规较鬆的时代槓杆20倍是很平常的事。20倍的槓杆意味着银行的资产(包括贷款和投资部位)只要产生5%的损失,属于股东的淨资产会全部赔光,接着就会危及储户的存款。2008年金融海啸雷曼兄弟(Lehman Brothers)破产时,槓杆就高达33倍。以现代来看可以10为标竿,低于10就可以比较安心,高于10就须注意,越高越应担忧。
第三指标结论
风险是银行用来提高获利能力所背负的潜在代价,看待风险以保守为佳,因为风险就是一定会发生的损失,只是不知道什麽时候发生。从上面的例子我们可以看到每年可能赚3-4%的淨利差,但在经济衰退时又会以3-5%将获利回吐。

银行快速估值法=10xROEx每股淨值

当你对一家银行的各项指标品质很满意考虑买进股票时,最简易的估值方式就是10xROEx每股淨值。富国银行目前ROE为11.5%,每股淨值为39.25,所以合理价为10x11.5%x39.25=45.14,如果低于45.14就有折价,现在股价为62.75元已经溢价39%,过去52週最低价为49.27比较接近合理价位。
如果你是比较保守的投资人当然可以把10修正为9,反之则可提高为11,修正的低风险可降低,但条件太严格就不容易买到股票,太高则会有买高的风险。

结论

本文分析主要的目的在于了解一家银行的主要业务、获利能力及支撑获利能力所冒的风险,这3大项目的9种指标组合在一起之后,可以让原本只有冰冷数字的银行变得形象鲜活起来。每家银行都会说自己的资产品质优良,经营效率极佳,绝对对得起股东,但事实是否如此,我们可以自己用数字去检验。,这样的分析框架有助于我们在银行极度複杂的财报中不至于失去方向,这样的方法对我很管用,希望对各位也有帮助


作者:美股价值算盘
链接:https://xueqiu.com/5178634719/98999677
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。

留言

這個網誌中的熱門文章

CHAPTER 5成長股投資之神所研發的「CAN-SLIM選股法」

財務報表分析重點